Uma frase bastante comum no mercado imobiliário é: “Nossa inadimplência está sob controle.”
E, de fato, ela pode estar.
Os índices estão dentro da média histórica, o fluxo de caixa não sofre impactos significativos e os processos de cobrança e de gestão de sinistros parecem funcionar adequadamente. Nesse cenário, é natural que a inadimplência deixe de ser prioridade na agenda dos gestores.
Mas existe uma pergunta que poucos fazem:
Controlada em relação a quê?
Se a referência é apenas o próprio histórico da empresa, talvez a conclusão seja correta. Porém, em um mercado cada vez mais competitivo, olhar apenas para dentro pode ser um erro estratégico.
O maior risco não é a inadimplência atual
Quando uma imobiliária deixa de buscar melhorias porque acredita que o problema já está resolvido, ela para de evoluir. Enquanto isso, as empresas que aprofundam a análise dos fatores que influenciam diretamente a inadimplência, como a qualidade técnica da análise de crédito, o estudo dos perfis de inquilinos com maior histórico de não pagamento e o constante aperfeiçoamento dos critérios de aprovação e da performance das garantias pagas.
Com o apoio de dados e inteligência de mercado, essas empresas conseguem prever comportamentos de pagamento com muito mais precisão. O resultado é que duas imobiliárias podem apresentar níveis de inadimplência aparentemente saudáveis, mas seguir trajetórias completamente diferentes em termos de risco e sustentabilidade da carteira.
Uma está estagnada.
A outra está construindo vantagem competitiva.
O concorrente não precisa crescer muito para te ultrapassar
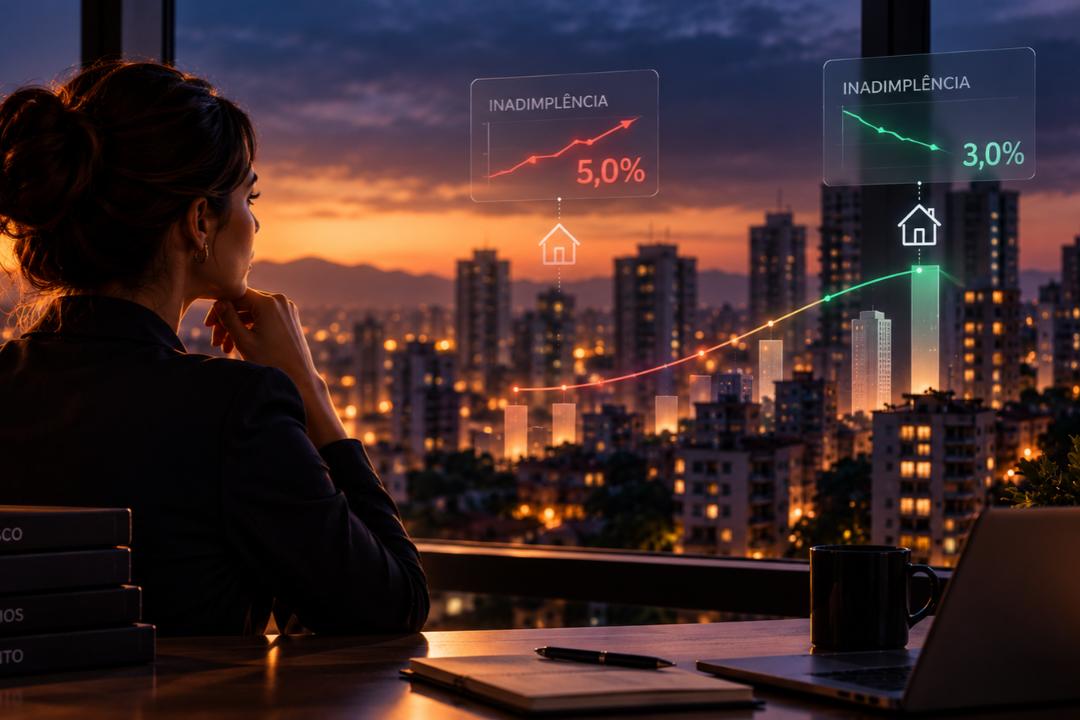
Imagine uma imobiliária com 5% de inadimplência que considera esse índice aceitável. Agora imagine um concorrente que reduz esse percentual para 3%.
A diferença parece pequena à primeira vista, mas seus impactos são significativos:
- Mais receita efetivamente recebida.
- Menor custo operacional com cobranças e gestão de sinistros.
- Menos desgaste no relacionamento com proprietários.
- Melhor previsibilidade de caixa.
- Maior capacidade de investimento em expansão, tecnologia e marketing.
Com o tempo, a empresa que recupera mais receita consegue reinvestir mais no próprio crescimento. E essa vantagem tende a se acumular.
A inadimplência não ameaça apenas a receita. Ela ameaça a sua carteira.
Na visão do proprietário, muitas vezes a experiência não é medida pelo índice global da imobiliária, mas pelo que aconteceu com o seu imóvel.
Para aquele cliente específico, pouco importa se a inadimplência geral da carteira está em 3%, 4% ou 5%. O que importa é que a renda esperada não entrou, ou estão sendo remunerado por uma seguradora/garantidora, o que não anula o impacto em saber que tem um inquilino inadimplente no seu imóvel, que estará em breve vazio e sabe lá em que condições, já que o inquilino sabe que será retirado do imóvel e não tem mais nada a perder.
Ou seja, uma situação de desgaste que esperava que a administradora evitasse.
É nesse momento que surgem questionamentos como:
- “Minha imobiliária está selecionando bem os inquilinos?”
- “Será que outra administradora teria evitado esse problema?”
- “Estou recebendo a proteção e a gestão que me prometeram?”
Quando essas dúvidas aparecem, o risco não é apenas financeiro. É comercial.
Ou seja, mesmo quando a inadimplência não preocupa os resultados financeiros de curto prazo, ela pode comprometer diretamente a retenção e a expansão da carteira.
Essa discussão se torna ainda mais relevante no contexto atual do mercado imobiliário, que sofre de escassez de imóveis disponíveis para captação. O crescimento das carteiras está cada vez mais dependente da conquista e retenção de proprietários, que se tornaram ativos muito mais disputados.
Nesse cenário, perder um proprietário é mais caro do que era algum tempo atrás.
Quanto mais raro se torna o proprietário, mais cara se torna cada experiência negativa relacionada à inadimplência. Por isso, reduzir a inadimplência não deve ser visto apenas como uma estratégia para melhorar indicadores financeiros. É também uma estratégia de retenção, proteção da carteira e sustentação do crescimento.
Porque, no final das contas, a pergunta mais importante talvez não seja somente:
“Quanto a inadimplência está me custando?”
Mas também:
“Quantos proprietários estou colocando em risco cada vez que ela acontece?”
A verdadeira gestão é a busca contínua por eficiência
Controlar a inadimplência é importante. Mas transformar sua gestão em uma vantagem competitiva é ainda mais.
Imobiliárias que encaram seus indicadores como algo “bom o suficiente” correm o risco de serem ultrapassadas por concorrentes que enxergam cada percentual de melhoria como uma oportunidade de geração de valor.
A pergunta que todo gestor imobiliário deveria se fazer é simples:
“Se meu concorrente reduzir a inadimplência antes de mim, quais vantagens ele terá que eu não terei?”
Porque, no fim das contas, o maior risco não é ter inadimplência.
É acreditar que ela já não pode melhorar.